
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
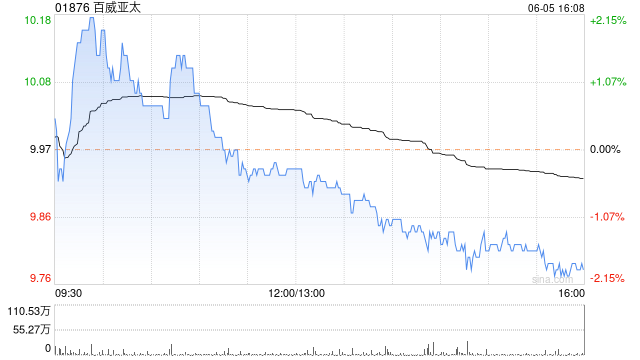
里昂发布研报称股票炒股配资,中国及韩国啤酒市场需求疲弱,且复苏能见度较低,加上铝价上升等成本因素影响,该行对百威亚太(01876)2027年收入及利润率前景更趋审慎;该行维持“跑赢大市”评级,目标价由8.7港元下调29.9%至6.1港元。
该行预测,百威亚太亚太地区西部销量于今年第四季及2027年继续下跌,部分会由印度强劲增长抵销;并预期总收入于今年第四季同比跌6.9%、2027年同比跌1.3%。
因应经营杠杆转弱、铝成本及运输开支上升,该行下调利润率预测,预期正常化EBITDA于今年第四季同比跌16%、2027年同比跌5%;并下调2026至2028年预测,将收入预测下调3%至7%,非公认会计准则(non-GAAP)正常化EBITDA预测下调10%至17%,净利润预测分别下调19.2%、30%及29.2%。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 股票炒股配资
文章为作者独立观点,不代表美港通证券-在线配资开户-可查配资实盘平台观点
相关文章